25 брендов снова открылись в России под новыми названиями
По итогам 2022 года на российский рынок вышли 11 международных брендов — это на 27% меньше, чем в 2021 году, когда появилось 15 новых ретейлеров, сообщает консалтинговая компания NF Group.

Алексей Никольский/РИА Новости
Кроме того, с начала февральских событий об уходе объявили 23 иностранных бренда, однако не все из них прекратили функционировать окончательно: некоторые продолжают работать или продавать остатки продукции, а есть и те, которые могут вернуться на рынок под другими именами. Так, было зафиксировано 25 «переоткрытий» под новыми брендами ретейлеров после приостановки операционной деятельности.
За минувший год были открыты моно-бутик Vilhelm Parfumerie в формате стрит-ретейла (Москва), первый магазин китайской спортивной одежды и обуви бренда Li-Ning в ТРЦ «Галерея Краснодар» (Краснодар), а также еще один китайский бренд спортивной одежды Anta Sports ТЦ в «Центральный» (Чита).
Турецкая марка одежды Perspective, вышедшая на российский рынок весной 2022 года, располагает уже пятью магазинами в торговых центрах России. В ТРЦ «МореМолл» (Сочи) был открыт первый бренд итальянской одежды Ruck&Maul.
Кроме того, в течение года были запущены первые магазины крупных турецких сетей EFOR, Ipekyol, Twist, Enza Home. Лидирующая сеть кофеен Казахстана и Узбекистана Coffee Boom открыла первое заведение в ТРЦ «Океания».
«Первую половину года рынок находился в состоянии острой неопределенности, игроки оценивали ситуацию и пытались сформировать план действий и дальнейшего развития, что замедлило выход новых ретейлеров, — отмечает региональный директор департамента торговой недвижимости NF Group Евгения Хакбердиева. — Несмотря на то, что с апреля наблюдается частичный ребрендинг международных компаний, первые важные перемены в структуре сегмента произошли к концу лета, когда арендодатели и арендаторы стали переходить от ожидания к принятию конкретных решений».
Было зафиксировано 25 «переоткрытий» под новыми брендами ретейлеров после приостановки операционной деятельности: L’Occitane («Л’Окситан»), «OBI» (ОБИ), McDonald’s («Вкусно и точка»), бренды Reserved, House, Cropp, Mohito и Sinsay компании LPP Group (RE, CR, M, «Син», «Хс»), CCC (Obuv), Mango и др. Некоторые ретейлеры, несмотря на объявление об уходе, вернулись на рынок под новыми именами, некоторые из них могут вернуться в ближайшем будущем.
О дальнейших планах развития в России заявляли многие бренды, например китайский бренд одежды Li-Ning, который уже открыл свою первый магазин в ТРЦ «Галерея Краснодар» в первом полугодии 2022 года. Некоторые казахстанские бренды — Marwin by Meloman, Kipri, Coffee Boom — также присматриваются к российскому рынку, как и белорусские (Nelva, Milavitsa и Mark Formelle).
Emka работает над расширением сети магазинов и к 2024 году планируют утроить количество магазинов. Melon Fashion Group работает над расширением ассортимента и новыми линиями одежды и аксессуаров для увеличения площадей магазинов: ZARINA — 600-800 кв. м, Befree — до 2 500 кв. м, LOVE REPUBLIC — 500-700 кв. м, Sela — 700-900 кв. м. Arya Home ищет форматы площадью 150-200 кв. м для открытия новых магазинов. Основатель сети премиальных салонов оптики «Слепая курица» в 2023 году планирует открыть люксовый универмаг в ТРЦ «Афимолл», компания Cook House заявила об активном развитии по всей России по системе франчайзинга.
В 2023 году, по мнению Хакбердиевой, на российский рынок выйдет не меньше операторов, чем в 2022 году, так как продолжаются активные переговоры с турецкими брендами, и ретейлеры из стран СНГ проявляют интерес к российскому рынку.
Согласно базовому сценарию, рынок торговой недвижимости продолжит свое развитие на уровне 2022 года, а следовательно, преждевременно говорить о быстром восстановлении сегмента. Возможно снижение уровня вакантности, однако показатель не сократится до значений 2019-2022 годов, а будет снижаться плавно. Некоторое время вакантность будет держаться на уровне 15-16%, в том числе, если на рынок выйдут новые торговые центры арендопригодной площадью более 20 тыс. кв. м, которые в среднесрочной перспективе станут заполоняться новыми арендаторами.
По консервативному сценарию, продолжится уход международных брендов с рынка — как под давлением глобальных офисов, так и в связи с ухудшением экономической ситуации и со снижением объемов потребления. При таком сценарии средний уровень вакантности столичных ТЦ может вырасти до 17-18%, если не будут проработаны альтернативные пути заполнения пустующих площадок.
H&M, IKEA, Zara: какие магазины приостанавливают работу в России?
Рассказываем, какие магазины одежды, косметики и предметов для дома объявили о закрытии из‑за различных ограничений, связанных с транспортировкой товаров и банковскими операциями.
H&M Group: H&M, Weekday, Cos, Arket, & Other Stories, Monki
Шведская компания Hennes & Mauritz приостановила работу всех своих брендов — это H&M, Weekday, Cos, Arket, & Other Stories и Monki. Пока закрыты как офлайн-точки, так и интернет-магазины.
Inditex: Zara, Massimo Dutti, Bershka, Pull & Bear, Stradivarius, Zara Home, Oysho
Владелец крупных сетей магазинов ставит на паузу продажи офлайн и онлайн. Сейчас у компании 502 торговых пространства в нашей стране и около 9000 сотрудников. Выручка с продаж в России составляет 8,5% от глобальной прибыли Inditex.
Mango
Испанский массмаркет перестал доставлять заказы из‑за проблем с транспортировкой и поставками. Магазины бренда в ТЦ также закрыты.
Люксовые маркетплейсы: Mytheresa, Matchesfashion, Farfetch, Net-a-Porter, Mr Porter, Yoox и The Outnet
Все основные международные онлайн-площадки с люксовыми брендами приостановили доставку в Россию. Правда, на Farfetch все еще доступен ассортимент локальных бутиков.
iHerb
Маркетплейс товаров для здорового образа жизни перестал обслуживать покупателей из России. Среди причин — ограничения, наложенные на банковские организации и транзакции в рублях, а также отмена авиарейсов.
Тут мы рассказываем, где теперь купить товары, которые все привыкли заказывать на iHerb.
Asos
В русскоязычной версии сайта Asos сообщается, что магазин не может обрабатывать заказы клиентов в России. Сделать возврат уже приобретенных товаров также не получится из‑за проблем с обработкой платежей.
Nike
Спортивный гигант приостановил продажи на сайте и в приложении. Физические магазины Nike пока продолжают работу.
IKEA
Вечером 3 марта IKEA закрыла магазины в России, а также убрала доставку заказов с сайта. Сообщается, что работа приостановлена на три месяца.
Swarovski
Бренд кристальных украшений закрыл продажи на сайте. При этом магазины марки открыты для покупателей.
Jysk
Датский магазин предметов для дома закрыл онлайн- и офлайн-магазины свой сети.
Ganni
Датский бренд присоединился к международным санкциям и заморозил продажи в России. У Ganni нет собственных магазинов на территории нашей страны, но марка представлена, к примеру, в ЦУМе.
Acne Studios
Марка из Швеции объявила о приостановке своей деятельности в России. Бренд также не имеет отдельного магазина, но продается на российских люксовых площадках.
Ушли, но остались: как сейчас в России продают одежду известные бренды

Продавцы и покупатели в России уверяют: купить любую вещь покинувших страну брендов сейчас — не проблема, сейчас это вопрос цены.
Во-первых, серьезно увеличилось количество байеров, готовых переслать в «отмененную» страну любой товар из любого магазина мира.
Во-вторых, сами торговые сети подняли мощную волну ребрендинга, изо всех сил пытаясь удержать «русскую прибыль». Ну а те бренды, которые не стали переименовываться, очевидно, верят в скорый мир. Поэтому пока они перекочевали в гигантские онлайн-магазины, дисконт-центры и даже маркеты, которые обычно торгуют уцененным товаром.
«Они готовы терпеть»
На самом деле все компании, обещавшие покинуть Россию, пытались и пытаются максимально затянуть исполнение такого решения, говорит консультант рынка коммерческой недвижимости Дмитрий Томилин. «Они готовы терпеть и ждать улучшения ситуации, но не закрывать магазины и ликвидировать остатки непроданной коллекции. Они готовы оставить тут работать своих сотрудников, чтобы тут ничего не разворовалось и не развалилось», — уточняет эксперт.
В своих расчетах абсолютно все ретейлеры, объясняет гендир компании «Лаборатория трендов» Елена Пономарева, учитывают даже те потери, которые, скорее всего, возникнут «по возвращению» в Россию: годами насиженное место может оказаться занятым другими игроками рынка, а часть российских потребителей однозначно не простят «предательства».

Кстати, многие эксперты уверены, что самые большие потери прибыли сегодня получились именно в fashion-сфере. Как посчитали в Knight Frank, из 160 международных брендов, к началу апреля объявивших о приостановке работы в России, 21% приходится как раз на fashion-ретейлеров. За ними с показателем 13% идут продавцы автомобилей, а с долей 10% компании с товарами повседневного спроса.
«Нет никакого смысла»
По этой же причине в России началась волна ребрендинга, которую россияне саркастично называют «переобуванием в воздухе». «Развивать новый бренд и вкладывать дополнительные деньги в продвижение нет никакого смысла, — замечает креативный директор брендингового агентства Kaufman Станислав Кауфман. — Выгоднее поработать с этими псевдоновыми названиями, и когда ситуация встанет в нормальное русло, вернуться к своим историческим брендам».
Так, 20 мая под новыми названиями в России заработали магазины польского холдинга LPP, который специализируется на производстве бюджетной одежды. Компания продала свой российский бизнес китайскому консорциуму, однако запретила использовать товарные знаки. Поэтому магазины Reserved стали Re, Mohito — M, Sinsay — «Син», Cropp получил название CR, а House — «Хс».

Примечательный кейс провернула и французская сеть по продаже косметики L’Occitane: торговые точки сети открылись на старых местах под старым брендом, написанном… кириллицей — «Л’Окситан». В итоге вся продукция сети будет поступать в магазины в прежнем объеме и даже старые дисконтные карты продолжат работать. «Коммерсант» считает, что ретейлер мог продать российские магазины местному топ-менеджменту.
Однако источник vc.ru, работающий в сфере консалтинга, сомневается сегодня в реальности целого ряда сделок на рынке ретейла. «Такие огромные активы уходят за пару месяцев без упоминания имен покупателей. Это что-то необычное, — настаивает он и предлагает версии: — Либо их отдают даром, либо у нас столько богатых людей, которые могут выкладывать миллиарды долларов, либо это все мутные схемы, чтобы оставить контроль за активом».
«Конечно, мы всех деталей и нюансов не знаем. На мой взгляд, по косвенным признакам — это, естественно, трюк. Мне кажется, старые владельцы в том или ином виде будут получать всю выгоду от бизнеса», — соглашается гендиректор Melon Fashion Group Михаил Уржумцев (бренды Love Republic, Zarina, befree, sela).
«На 3-6 месяцев хватит точно»
В конце июня в социальных сетях появилась информация, что торговые марки, отказавшиеся от сотрудничества с Россией, будут реализовывать свои остатки через крупные дисконт-центры. А где остатки, там, вероятно, могут оказаться и новинки. По информации одного из западных изданий о моде, руководство испанской компании Inditex, а это владелец крупнейших сетей магазинов Zara, Pull & Bear, Stradivarius, Bershka, Massimo Dutti, Oysho, H&M, на этот счет ведет переговоры с российскими аутлетами.

Правда, это вопрос будущего, отмечают опрошенные МК продавцы: сейчас нельзя сказать, что стоковые центры наводнили вещи популярных брендов, но товар есть — пусть и в небольших количествах. Опираясь на свой опыт, продавцы полагают, что вышеназванные бренды не теряют надежды открыться в своих магазинах и поэтому не спешат расставаться с запасами.
Зато одежда и обувь сетей Inditex появились на российских онлайн-маркетплейсах — с ценами примерно на 15-30% выше тех, что были в фирменных бутиках перед закрытием в феврале. Это не такое уж и большое подорожание, если учитывать иногда невероятную инфляцию в странах-производителях.
Еще одна лазейка, которой пользуются те, кто изо всех сил сейчас старается не разрывать отношения с Россией полностью, — продажа вещей в больших мультибрендовых магазинах, где фирма не открывает собственный бутик, а лишь арендует несколько стоек с вешалками. Как объяснила в разговоре с корреспондентом «МК» продавец одного из таких центров Ника Рязанова, «большая часть фирменных вещей будет продаваться до тех пор, пока на складе есть остатки»: «Я думаю, еще на 3-6 месяцев хватит точно». А еще в нынешнее время никто не отменял байеров…
«Более стабильные покупатели»
Профессиональные байеры фактически хором говорят о росте спроса на свои услуги. По словам Анастасии Зониной, которая работает закупщиком одежды в американских интернет-магазинах и онлайн-аутлетах с 2017-го и имеет в Telegram, казалось бы, всего 550 потенциальных покупателей, призналась, что только за март 2022-го ее доходы выросли на 30%.

«Мощный рост» продаж фиксирует и Кристина Ерияцян, работающая с 2012 года: ее доход вырос в 2,5 раза, количество заказов — в 3. Причем предпринимательница отмечает: раньше она работала преимущественно с европейцами как с «более стабильными покупателями», которые готовы платить за услуги персонального байера, а сейчас ее клиенты — это в основном жители России и стран СНГ.
Forbes пишет, что увеличились не только доходы байеров, но и их число. В большинстве случаев услуги по закупке одежды сегодня предлагают не профессионалы с опытом, а люди, которые, пользуясь ситуацией, решили попробовать себя в новой сфере. И не прогадали. Так, предприниматель Дмитрий (отказался называть фамилию) говорит, что с марта ему удалось помочь с покупками «многим людям» и не ожидал, что это окажется настолько выгодным делом. Своих потенциальных покупателей он находит на Avito.
«У покупателей «отлегло»»
Но и сам Avito не сидит сложа руки, также как и «Юла», и другие платформы, работающие по принципу «вторые руки», включая соответствующие группы «ВКонтакте» и в «Одноклассниках». В России как никогда активизировался и, как считает эксперт, только набирает обороты ресейл. РБК со ссылкой на исследование агентства по работе с репутацией Sidorin Lab сообщил, что во втором квартале 2022-го жители РФ стали гораздо чаще перепродавать в соцсетях вещи брендов, остановивших работу в стране: в мае число таких объявлений выросло сразу в 2,5 раза по сравнению с тем же периодом 2021-го.
Интересно, что самой популярной категорией вещей для перепродажи в России стала спортивная одежда и обувь. 30% объявлений пришлись на Adidas, 27% — на Nike, 8% — на Puma, 5% — на Reebok. 51% объявлений были связаны с продажей кроссовок. Далее идут категория брендов массмаркета, тех самых Zara, H&M и им подобных. А вот перепродажа одежды и косметики премиальных марок и ювелирных товаров массового распространения в России не получила, уточнили исследователи.

Президент Национальной палаты моды Александр Шумский предлагает не витать в облаках и объясняет, что значительное увеличение количества предложений о продаже брендовой одежды сегодня связано с тем, что потребители начали распродавать запасы, которые на волне ажиотажа перед закрытием магазинов сделали в марте и апреле. «В эти месяцы шел рост трафика и продаж в моллах — клиенты тратили рубли, боясь роста цен и большой инфляции. По некоторым ТЦ выручка одежных магазинов выросла на 50–100% в тот период», — добавляет Шумский. «В мае у покупателей «отлегло», и новые вещи появились на вторичном рынке», — резюмирует он.
Тем не менее многие эксперты видят перспективы ресейла. «Сейчас на руках у частных продавцов тысячи позиций, которые никогда не носились, их запасов хватит надолго, кроме того, они всегда могут приобретать вещи из других стран через посредников», — рассуждает основатель ресейл-платформы themarket Михаил Постников. Так что в России, как бы ее не пытались раздеть, всегда будут представлены товары, которые официально «ушли».
Какую одежду и обувь предлагает российский fashion-рынок в 2023 году
Структурная перестройка fashion-рынка, начавшаяся в 2022 году, набирает обороты. В количественном отношении одежды и обуви в магазинах меньше не стало, ассортимент стал разнообразнее, у покупателей появился широкий выбор. Товары из Турции, Беларуси, Узбекистана потеснили импорт из Китая, в магазинах по-прежнему можно найти вещи из Европы. Российские бренды активно заполняют освободившиеся ниши.
Фото: NDAB Creativity/shutterstock
Движение спроса в сторону масс-маркета
Последние годы аналитики fashion-рынка отмечают тенденцию к увеличению спроса на одежду и обувь сегмента масс-маркет и, соответственно, уменьшение спроса на товары средней ценовой категории и класса люкс. Подводя итоги 2022 года, гендиректор Fashion Consulting Group Анна Лебсак-Клейманс отметила, что доля бюджетного сегмента в 2022 году составила 72% продаж, что на 5% выше показателя 2021 года (65%), среднего ценового сегмента – 20%. Это соотношение значительно отличается от того, что наблюдалось в 2014 году, когда доля покупок в среднем сегменте составляла 41%, в бюджетной категории – 49%.
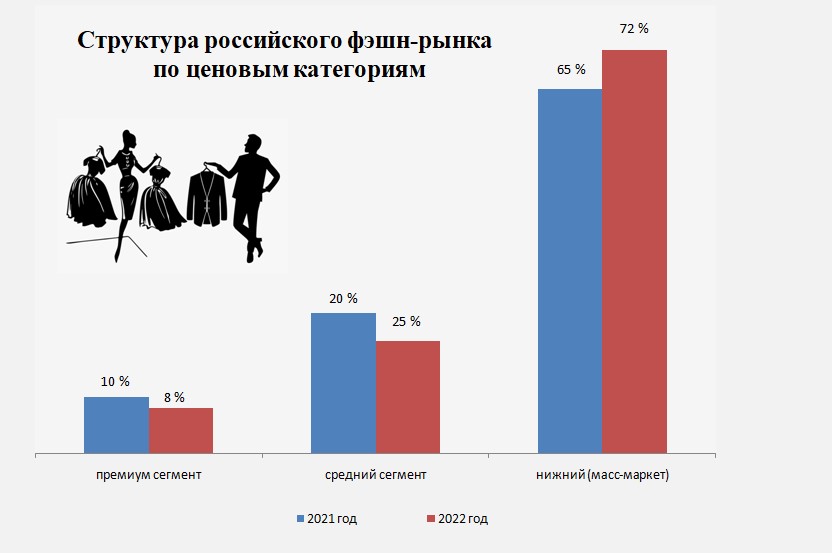
Сдвиг покупательского спроса в сторону масс-маркета определяется рядом причин. В первую очередь это снижение реальных доходов населения и, как следствие, запуск программы бережливости. Свою роль сыграл уход с российского рынка многих зарубежных компаний, представляющих fashion-товары преимущественно в среднем ценовом сегменте.
Продажи премиальной одежды и обуви снизились с 10 до 8%, хотя это наиболее стабильная группа. Здесь значительное влияние оказали санкции, не позволяющие ввозить в Россию «предметы роскоши» европейского и американского производства – вещи и аксессуары дороже 300 евро.
Изменение структуры спроса – не единственная особенность сегодняшнего fashion-рынка в России. С уходом зарубежных торговых сетей меняется его товарное наполнение, оно становится более сложным, разнообразным, конкурентным. Сегодня в продаже присутствуют импортная одежда и обувь, доля которой традиционно велика, и модная продукция российских производителей.
Европейская одежда и обувь
Товары европейских брендов поступают на российский рынок как напрямую, так и по схемам параллельного импорта. Последние включают преимущественно одежду, обувь, аксессуары премиального сегмента, причем из-за усложнившейся логистики все они стали дороже. Статистика Евростата показывает, что основные торговые партнеры российских fashion-ритейлеров – Италия и Германия – по-прежнему экспортируют товары в РФ, хотя и в меньшем количестве (за счет отсутствия люксовой категории). Резко уменьшилось поступление fashion-продукции из Польши, Испании и Франции. В остальном ежемесячные колебания связаны с обычным сезонным характером закупок.
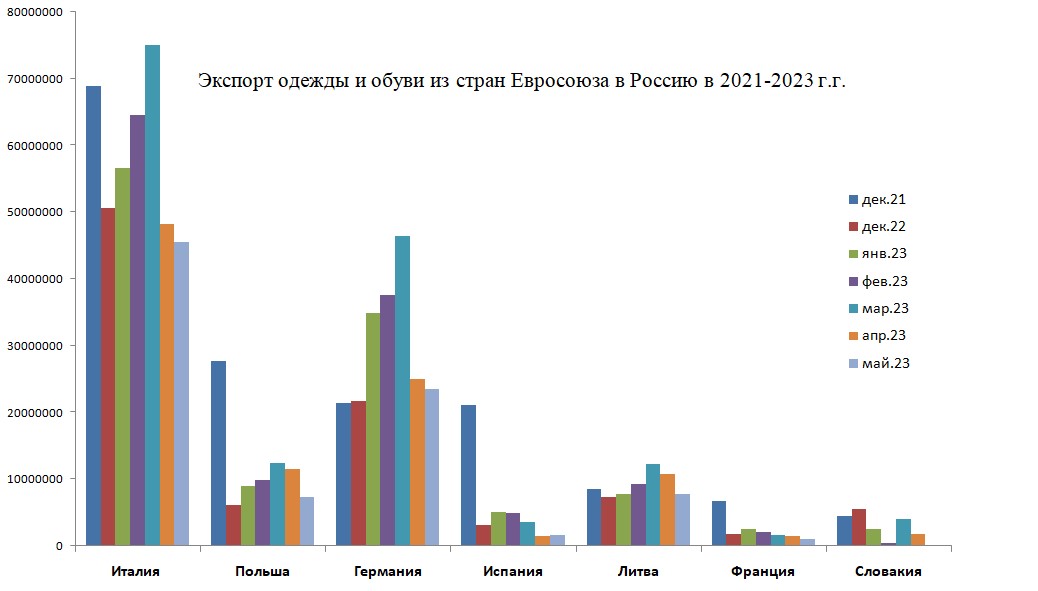
По данным статистики Евростата.
По данным исследования РБК, в 2021 году ушедшей из России испанской компании Inditex (Zara, Massimo Dutti, Bershka, Stradivarius, Oysho, всего 8 брендов), предлагающей товары в средней ценовой категории, принадлежало примерно 6% российского fashion-рынка. Снижение импорта одежды и обуви из Польши связано с приостановкой деятельности LPP – крупнейшего польского холдинга, специализирующегося на производстве бюджетной одежды. В целом в 2022 году, по данным CORE.XP, из России ушли 26 брендов одежды, 16 приостановили деятельность. Некоторые вернулись. Российский бизнес Inditex купила ливанская Daher Group, а бренды польского LPP приобрел китайский консорциум. В Минпромторге сообщили, что сейчас в разных городах работают 242 магазина Maag (по сути, это Zara). Новый владелец магазинов LPP лишь переименовал бренды (Re вместо Reserved, Mohito превратился в М, а Sinsay – в Sin), при этом сохранился ассортимент товаров и практически прежними остались цены.
Нишу в средней ценовой категории активно занимают российские производители, а также приходящие на рынок турецкие и китайские бренды. В 2022 году в Россию пришли 10 новых продавцов fashion-товаров. По данным консалтинговой компании CORE.XP, в первом квартале 2023 года на российский рынок вышли 7 новых иностранных брендов одежды. В основном это турецкие марки – Loft Jeans, Network, Club, AC&Co и Madam Coco. Еще две – из Евросоюза: французская марка детской одежды Jacadi и польская PitBull West Coast. Все они работают в среднем ценовом сегменте. В CORE.XP отмечают, что как минимум 12 зарубежных сетей также планируют выход в Россию в 2023 году. В основном стоит ожидать игроков из Китая и Турции, европейские компании опасаются вторичных санкций.
«Наша компания специализируется на доставке fashion-товаров из Европы. За первое полугодие 2023 года отмечается активный рост объемов поставок – в два раза. Это сопоставимо с объемами доковидного периода в первом полугодии 2019 года, – рассказал Рамиль Сулейманов, генеральный директор логистической компании «Арт-Деливери».
– Среди торговых марок, которые мы доставляем российским ритейлерам, много итальянских: Cappelletti (Bogner), liujo, Diesel, Peserico, Bikkemberg, Rodolfo Zengarini, Fabi shoes, также возим одежду и обувь из Германии: Cinque, Strellson, Sportalm, Monari, Rabe, Karl Lagerfeld. Весь цикл от заказа до выдачи товара клиенту в Россию у нас занимает не более семи дней. Доставляем товары как под контракты заказчиков, так и свои, выполняя функцию технического импортера. Спрос на товары европейского производства в России есть, и его готовы удовлетворить многие производители из стран Евросоюза».
Российские ритейлеры и бренды
Главным бенефициаром ухода зарубежных брендов из России стали отечественные торговые сети. По данным Fashion Consulting Group (FCG), их продажи в 2022 году выросли на 10–25%. Крупнейшие российские ритейлеры заявили о существенном росте выручки в первом полугодии:
- ООО «ТрейдМенеджмент» – на 35% (мультибрендовые магазины Lady & gentleman, монобрендовые Armani, Alessandro Manzoni, Hugo).
- ООО «Тами и Ко» – 23% (торговые точки под брендом Henderson).
- ООО «Мы» – 154% (собственные торговые марки «We are Family» и «Anna Ricco»).
Продажи лидеров отечественного fashion-рынка – «Спортмастера», Gloria Jeans, «Детского мира», Kari, Melon Fashion Group, Familia – в 2022 году выросли на 10–20%. Они заняли первые места в офлайн- и онлайн-торговле, в сегментах повседневной, спортивной, вечерней одежды.
Компания Melon Fashion Group (торговые марки Sela, Love Republic, Zarina, Befree) запускает сеть Idol в премиальной ценовой категории и намерена в этом году открыть порядка 50 магазинов. Согласно годовому отчету группы, в 2022 году оборот всех ее брендов вырос на 23% и достиг 46 млрд рублей. Чистая прибыль увеличилась на 121% до 7,8 млрд рублей. Сопоставимые продажи увеличились на 10%.
Понятие «отечественный бренд» по содержанию приблизилось к общемировому уровню. Большая часть российских дизайнеров занимается проектированием одежды, созданием моделей и модных коллекций. Ткани закупаются в Италии, Франции, Бельгии, фурнитура – в Турции и европейских странах, отшиваются изделия на китайских и турецких фабриках, как и большая часть продукции зарубежных брендов мидл-масс-маркета.
Неудивительно, что в развитие российского модного рынка пошли инвестиции. Например, владелец «ВкусВилл» Андрей Кривенко вложил около 300 млн рублей в производителя одежды из Волгограда Семена Пименова, создавшего бренд Noun (12 магазинов в разных городах, к открытию планируется еще 15 точек). «Эконика» приобрела долю одежного бренда 2Mood (ООО «Два настроения»). Ирина Рябко, бывший гендиректор ТЦ «Цветной», открыла сеть универмагов «Ремарк», ассортимент которых на 60% состоит из моделей российских дизайнеров.
Товары из Китая и стран Азии
По исследованиям НИУ ВШЭ, в течение 2016–2020 годов общая доля импорта потребительских товаров в Россию составляла порядка 75% рынка, а в части одежды и обуви — около 80%. Безусловным лидером по поставкам этих товаров выступает Китай: на него приходится две трети всего импорта в количественном выражении и около половины в стоимостном. В 2021 году, по данным Ассоциации компаний розничной торговли, в импорте fashion-товаров также существенную долю занимали Бангладеш, Вьетнам (по 6%), чуть меньше – Индонезия. В 2022 году география поставок немного изменилась: выросла доля Узбекистана (до 7%), Турции (5%), Пакистана (3%).
По исследованиям информационного агентства INFOLine, доля российской одежды и обуви в 2022 году на рынке увеличилась с 20 до 30%, импортной – уменьшилась до 70%. В структуре импорта 53% принадлежит Китаю, странам ЕС – около 7%, остальное приходится на страны Азии и СНГ.
Текстильная и обувная продукция из Китая, Турции, Узбекистана, стран ЮВА отличается более низкой себестоимостью по сравнению с товарами европейского производства. В условиях, когда импорт из стран ЕС сократился, стоит ожидать еще большего увеличения объема поставок из стран Азии. В сложившейся ситуации именно они стали выгодоприобретателями, хотя и ранее входили в пятерку основных поставщиков импорта в части одежды и обуви.
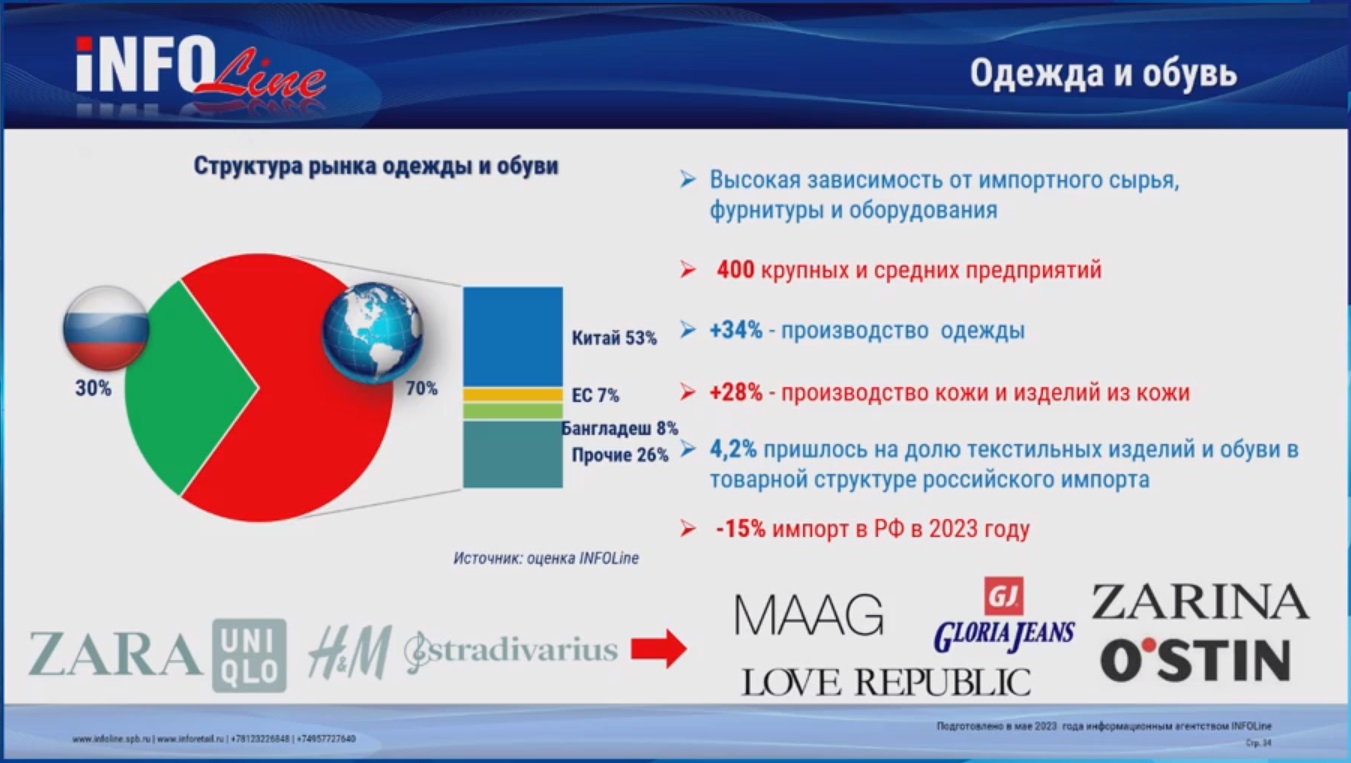
Структура российского рынка одежды и обуви по данным информационно-консалтинговой компании INFOLine (май 2023 года).
В заключение выделим основные тенденции, проявляющиеся на российском fashion-рынке:
- растет спрос на товары бюджетной категории;
- увеличилась доля отечественных товаров;
- активно развиваются универмаги.
Возврат к универсальным, мультибрендовым магазинам ярко отражает процесс диверсификации на модном рынке. Универмаги нового формата занимают торговые площади, освобожденные зарубежными сетевыми магазинами. Об открытии до конца года 28 новых магазинов такого типа заявили «Телеграф» и Slava (Magic Group), в этом направлении расширяют присутствие на рынке «ТрейдМенеджмент», Melon Fashion Group и другие крупные игроки модного рынка.